
郵局有提供房屋貸款、保單借款及定期存單質押借款,但每種方案的申請條件、貸款額度和利率都不一樣。
另外,郵局的青年首次購屋優惠貸款和政府的新青安貸款也不同,申請前要先了解兩者的差別。如果在網路上看到標榜「郵局信用貸款」或要求先繳費才能辦理的廣告,也要小心可能是詐騙。
本文將介紹郵局貸款方案、申請資格、申請方式與常見的貸款詐騙手法,讓大家在申請前先了解有哪些借款選擇、自己是否符合資格,以及辦理時有哪些地方需要注意。
郵局可以辦貸款嗎?
可以,但郵局不像一般銀行有提供信用貸款,不能只靠薪水和信用條件向郵局借錢。這是因為郵局的金融業務受到法規限制,不能像一般銀行一樣辦理各種個人貸款。
目前郵局主要提供房屋貸款、保單借款及定期存單質押借款三種方式,如果想透過郵局借錢,可以先看看自己是否符合這些條件。
郵局貸款方案有哪些?條件、可以貸多少、利率整理
郵局貸款方案主要有這三種:
- 房屋貸款
- 保單借款
- 定期存單質押借款
以下表格整理各種方案的申請條件、可以借多少錢和利率,讓大家快速比較。
| 貸款類型 | 擔保品 | 最高額度 | 利率區間 | 貸款期限 | 適合對象與主要用途 |
|---|---|---|---|---|---|
| 房屋貸款 | 房屋 | 50 萬~3,500 萬元 | 2.065%~3.22% 起 | 最長 30~40 年 | 有購屋、房屋修繕或大額資金需求的人 |
| 保單借款 | 郵政壽險保單 | 保單價值準備金最高 8 成 | 保單預定利率+1.5%(約 2.73%~6.25%) | 隨借隨還 | 有郵政壽險保單,臨時需要資金週轉的人 |
| 定期存單質押 | 郵局定期存單 | 存單本金最高 9 成 | 原存單利率+1% | 不超過定存到期日 | 有郵局定存、臨時需要用錢但不想提前解約的人 |
郵局房屋貸款
郵局房貸利率最低約 2.065% 起,和銀行相比,利率算有競爭力,如果有買房或修繕房屋的需求,可以考慮申請。
不過,郵局房貸有最高額度限制,同一借款人最多只能貸 3,500 萬元,不像銀行會依照房屋價格和貸款成數計算額度。因此,如果買的房子價格比較高,就要準備更多自備款,比較適合手上有一定自備款、收入穩定的人。
目前郵局房貸分成一般房貸、軍公教優利貸款、郵優貸及青年首次購屋優惠貸款,每種方案的利率和申請條件都不一樣,以下分別向大家介紹:
一般房貸
一般房貸是郵局提供給一般民眾的房屋貸款方案,只要名下有符合條件的房屋,並有資金需求,就可以向郵局提出申請,不需要具備軍公教身分,也不一定要是郵政壽險保戶。
| 貸款項目 | 貸款條件 |
|---|---|
| 申請對象 | 年滿 18 至 68 歲、有穩定收入,且擔保房屋須位於地段較好的區域。 |
| 貸款用途 | 可用於買房、房屋修繕、家庭理財或臨時資金週轉,但須符合央行相關規定。 |
| 貸款額度 | 50 萬元 ~ 3,500 萬元 |
| 年利率 | 3.22%(指標利率+1.5%,採機動計息) |
| 貸款期限 | 最長 30 年 |
| 寬限期 | 貸款年期 10 年(含)以上者,可申請 1 至 3 年寬限期,寬限期內僅繳利息不還本金。 |
| 提前還款 | 簽約時可選不綁約,或綁約最長 3 年。如果選擇綁約,提前還清需要支付違約金。 |
在審核貸款時,會根據房屋與借款人的條件進行評估,評估項目包括:
- 房屋狀況:房子在哪裡、屋齡多久、目前值多少錢。
- 個人條件:每月收入、是否有能力按時還款,以及信用紀錄。
- 可貸金額:綜合以上條件,決定最後可以借多少錢。
所以,就算房價高,也不代表一定能貸到最高額度,還是要看郵局的審核結果。
軍公教優利貸款
軍公教優利貸款是專門提供給現職軍公教人員及部分國營事業員工的房貸方案,包含現役軍官、士官、士兵(不含義務役及軍校學生)、公教人員,以及公營事業編制內員工。
這個方案的利率比一般房貸優惠,貸款用途也不只限於購買第一戶房屋,第二戶以上購屋及房屋修繕也都適用。
| 貸款項目 | 貸款條件 | |
|---|---|---|
| 申請對象 | 現役軍官、士官、士兵(不含義務役及軍校學生)、公教人員、公營事業機構編制內員工。 | |
| 貸款額度 | 最高 3500 萬元 | |
| 年利率 | 第 1 戶購屋 | 2.185%(指標利率+0.465%) |
| 第 2 戶以上及高價住宅 | 2.785%(指標利率 + 1.065%) | |
| 房屋修繕 | 2.835%(指標利率 + 1.115%) | |
| 貸款期限 | 最長 30 年 | |
| 寬限期 | 貸款年期 10 年(含)以上者,可申請 1 至 3 年寬限期,寬限期內僅繳利息不還本金。 | |
| 提前還款 | 無綁約限制,可隨時部分還款或一次結清,不收提前清償違約金。 | |
郵優貸
郵優貸是郵局提供的房貸方案,如果有買房需求,而且本身是郵政壽險保戶,或薪水固定匯入郵局帳戶,就有機會享有比較低的貸款利率。
如果不是郵政壽險保戶,也不是郵局薪轉戶,一樣可以申請,只是貸款利率會比較高。
| 貸款項目 | 貸款條件 | |
|---|---|---|
| 申請對象 | 郵政壽險保戶、郵局薪資存款戶及一般民眾 | |
| 貸款額度 | 50 萬~3,500 萬元 | |
| 年利率(保戶及薪轉戶) | 第 1 戶購屋 | 2.52%(指標利率+0.8%) |
| 第 2 戶以上及高價住宅 | 2.92%(指標利率+1.2%) | |
| 房屋修繕 | 2.97%(指標利率+1.25%) | |
年利率(一般客戶) | 第 1 戶購屋 | 2.72%(指標利率+1%) |
| 第 2 戶以上及高價住宅 | 3.12%(指標利率+1.4% ) | |
| 房屋修繕 | 3.17%(指標利率+1.45%) | |
| 貸款期限 | 最長 30 年 | |
| 寬限期 | 貸款期限 10 年以上,可申請最長 3 年 | |
| 提前還款 | 無綁約限制,提前清償不收違約金 | |
郵優貸主要是看申請人是不是郵政壽險保戶或郵局薪轉戶,適用的利率會不一樣。以第 1 戶購屋為例,保戶或薪轉戶的利率比一般客戶低 0.2%,如果符合資格,可以多比較看看,選擇利率比較優惠的方案。
青年首次購屋優惠貸款
青年首次購屋優惠貸款是郵局提供給準備買第一間房子的民眾申請的房貸方案,如果有購屋需求,可以先看看自己是否符合申請條件。
申請時需要符合本人及配偶名下沒有自有住宅等規定,房屋的購買時間和用途也要符合郵局要求。
| 貸款項目 | 貸款條件 |
|---|---|
| 申請對象 | 年滿 18 至 68 歲、有穩定收入,自己名下沒有房子,並提供本人或配偶、父母、子女、兄弟姊妹在申請前 1 年內買的房子作為擔保品。 |
| 貸款額度 | 50 萬元 ~ 3,500 萬元 |
| 年利率 | 一段式利率:2.305%(指標利率+0.585%) 二段式利率:第 1 至 24 個月利率為 2.065%(指標利率+0.345%);第 25 個月起利率為2.365%(指標利率+0.645%) |
| 貸款期限 | 最長可達 40 年。 |
| 寬限期 | 最長 3 年寬限期。 |
| 提前還款 | 無綁約限制,提前清償不收違約金 |
這項方案有一段式和二段式兩種利率,一段式是全程使用同一個利率,二段式則是前 2 年利率較低,第 3 年起調整。
另外,郵局的青年首次購屋優惠貸款和政府推出的「新青安貸款」不是同一種方案,兩者的承辦單位、利率和申請條件都不同,申請前要先確認清楚,才不會搞混。
郵局保單借款
如果借款人本身有投保郵政壽險,臨時需要資金時,可以利用保單向郵局借款,不需要另外準備房屋或汽車當作擔保品,也不用因為急著用錢而急著解約。
| 貸款項目 | 貸款條件 |
|---|---|
| 申請對象 | 年滿 18 歲,需繳滿 1 年以上且契約有效的郵局壽險保單。 |
| 貸款額度 | 最高為保單價值準備金的 8 成。 |
| 年利率 | 保單預定利率+1.5%。 |
| 還款方式 | 隨借隨還,可以選擇全部本息還清、償還部分本金及全部利息,或僅還利息不還本金,直到還清借款。 |
保單借款後,如果一直沒有還錢,當欠款加上利息超過保單價值準備金時,保單就會失去效力。另外,透過臨櫃、ATM、網路 ATM 和行動郵局借款,四種方式加起來最多只能借 50 次。超過 50 次後,要先把累積的利息繳清,才能再借款。
定期存單質押借款
定期存單質押借款是指將「未到期的存款單」作為擔保品,向郵局申請借款。這樣不僅可以保留原本的定存,也能取得短期週轉資金,解決臨時的資金需求。
| 貸款項目 | 貸款條件 |
|---|---|
| 申請對象 | 年滿 18 歲,且持有尚未到期的郵局定期存單者。 |
| 貸款額度 | 最高為定存單本金的 9 成。 |
| 年利率 | 存款利率+1%。 |
| 還款方式 | 隨借隨還,定存到期前可隨時部分或全額還款,不收違約金,利息按日計算,可按月繳息或還款時一併繳清。 |
| 還款期限 | 最長不得超過該張定期存單的原約定到期日。 |
另外,如果使用按月領息的定存單借款,借款金額在本金 7 成以內,郵局仍會照常每月發放定存利息;但如果借款金額超過 7 成,郵局就會暫停發放定存利息,但借款利息還是要每月繳。
假設你有一張 100 萬元、按月領息的定期存單,申請超過 70 萬元的額度,郵局就會暫停發放定存利息。
所以借款之前,可以先評估自己需要的金額,盡量控制在定存本金的 7 成以內,才不會影響原本每個月領取的定存利息。
郵局貸款適合哪些人?
郵局貸款雖然可以用來取得資金,但申請條件比較明確,通常需要有房子、保單或定期存款等擔保品才能借款。如果你剛好有這些資產,也有資金需求,就可以考慮申請郵局貸款。
- 有穩定收入,需要一筆較大金額的人
如果有穩定工作和收入,最近有買房、房屋修繕或其他資金需求,可以考慮申請郵局房屋貸款。不過,郵局會評估你的收入、還款能力及房屋價值,核貸金額不一定能達到預期。
- 有郵局保單,臨時需要用錢的人
如果你有郵政壽險保單,臨時需要一筆錢時,可以考慮辦理保單借款。不用為了拿錢而解約保單,也能保留原本的保障,適合短期需要資金周轉的人。
- 有郵局定存,不想提前解約的人
如果你有一筆郵局定期存款,但還沒到期就需要用錢,可以考慮辦理定期存單質押借款。這樣不用提前解約定存,也能先拿到一筆資金,不必因為臨時用錢而放棄原本的利息。
如果不符合以上條件,或是貸款金額不符合自己的預期,甚至會帶來還款壓力,那郵局貸款可能就不適合你,可以選擇其他借款管道。
郵局借款當天就會拿到嗎?
不一定,會根據申請的貸款方案有所不同。
- 如果申請保單借款:
保單已繳滿 1 年以上,且要保人和被保險人是同一人,透過行動郵局 App、網路 ATM 或自動櫃員機辦理,最快當天就可以拿到錢;但如果到郵局臨櫃辦理通常需要 2~3 個工作天。 - 如果申請定期存單質押借款:
基本上當天就會拿到,根據中華郵政顧客申辦事項處理時限表,作業時間約 12 分鐘,資料沒問題的話,審核通過後通常當天就能拿到錢。 - 如果申請房屋貸款:
無法當天就拿到錢,從送件、鑑價、對保到撥款,通常需要 1 至 2 週的時間,實際上會根據案件數量、審核速度以及資料完整度決定。
因此,如果資金需求比較急,可以先考慮保單借款或定期存單質押借款,通常比較快拿到錢;如果要申請房屋貸款,就要多預留一些時間,不能期待當天就能拿到。
郵局貸款申請方式
想申請郵局貸款,可以先確認自己要辦理的貸款方案,再準備相關文件,它們申請的方式和需要的文件都不太一樣,以下分別介紹。
郵局貸款申請文件
申請郵局貸款前,可以先依照自己要辦理的貸款方案,準備好需要的文件,避免送件後才發現資料不齊全,影響申請進度。以下整理各種郵局貸款需要準備的文件:
| 貸款類型 | 申請文件 |
|---|---|
| 郵局房屋貸款 | 房屋貸款申請書、借款人及房屋提供人的身分證、郵局存簿資料。另外,建議準備薪資單、薪轉存摺明細、買賣契約書等資料。 |
| 郵局保單借款(臨櫃) | 要保人身分證、保險單正本,以及填寫保險單借款約定書。 備註:如果要保人和被保險人不是同一人,被保險人也需要到場,或提供同意書及身分證。 |
| 郵局保單借款(線上) | 要保人及被保險人身分證、保險單正本、郵局存簿,以及相關申請約定書;如果是使用網路 ATM 還需要準備讀卡機。 |
| 定期存單質押借款 | 本人身分證、原留印鑑、定期存單正本、郵局存簿,以及定期儲金存單質押借款申請書。 |
提醒:實際需要準備的文件,會依照貸款方案及個人情況而有所不同,建議申請前先致電郵局詢問,確認需要攜帶哪些資料。
郵局貸款申請流程
看到蠻多人會查詢郵局貸款線上申請,但實際上,只有保單借款提供線上申請的服務,房屋貸款和定期存單質押借款都只能到臨櫃申請。
- 郵局保單借款
- 線上申請/ATM 辦理(需要先到臨櫃開通功能)
- 先帶身分證、保險單及郵局存簿到郵局,填寫申請書,開通線上借款功能並完成設備設定。
- 開通後,登入「行動郵局」App,進入「更多」→「壽險與房貸」→「保單借還款/保險單借款」,選擇要借款的保單與金額,就能完成申請。
- 臨櫃申請
- 帶著要保人的身分證和保險單到郵局辦理。如果要保人和被保險人不是同一人,被保險人也要一起到場,或提供同意書及身分證。
- 填寫「保險單借款約定書」,並確認借款相關注意事項。
- 資料審核後確認沒問題,郵局就會將款項匯入要保人的帳戶。
- 線上申請/ATM 辦理(需要先到臨櫃開通功能)
- 郵局房屋貸款
- 準備文件:到中華郵政官網下載房貸申請書,並準備身分證、收入證明及房屋相關資料。
- 送件審核:到房貸經辦郵局提出申請,郵局會審核借款人的信用紀錄、還款能力並評估房屋價值。
- 簽約與設定:審核通過後,郵局會和借款人確認貸款條件、簽約,並辦理房屋抵押設定。
- 完成撥款:抵押設定完成後,郵局就會將款項撥款致指定帳戶中。
- 郵局定期存單質押借款
- 準備文件:帶著身分證、原留印鑑、定期存單正本及郵局存簿。
- 填寫申請書:需要由本人到原本辦理定存的郵局,填寫質押借款申請書。
- 領取款項:郵局確認資料沒問題後,就會辦理撥款,並提供質押借款存單收條。
小心!郵局貸款詐騙,常見詐騙手法
有郵局帳戶的人比大家想像的還要多,因此也常被詐騙集團拿來當作詐騙名義,利用民眾對郵局的信任,假冒郵局人員或是發布價訊息,誘騙民眾提供個人資料或支付費用。
以下是郵局貸款詐騙的常見手法,如果有看到類似的廣告,一定要小心。
散布假訊息
詐騙集團常透過 Facebook、YouTube、TikTok 等平台散布假的郵局貸款廣告,過去就有出現「郵局推出 100 萬元免息貸款」、「只要有身分證就能申請」、「不催繳」等消息,吸引民眾點擊連結或加入 LINE 群組。
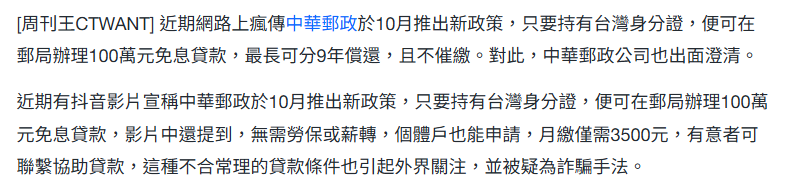
要注意的是,郵局並沒有推出 100 萬元免息貸款,也沒有透過社群平台設立貸款申請群組。看到這類優惠訊息時,不要急著提供個人資料或申請,應先向郵局確認。
提供釣魚網址
詐騙集團可能透過簡訊、Email 或 LINE 傳送假連結,假冒郵局貸款申請網站,要求民眾填寫身分證、帳戶資料或簡訊驗證碼,騙取個人資料,甚至盜用帳戶。
申請郵局貸款時,一定要先確認網址是不是官方網站 post.gov.tw 的連結,千萬不要輕易點擊陌生連結,也不要在不明網站輸入個人資料或驗證碼,否則可能讓自己的帳戶被盜用。
假冒郵局專員要求提供帳戶或先繳費
詐騙集團也可能假冒郵局專員,透過電話或訊息聯繫民眾,以需要提高信用評分或完成帳戶認證為由,要求提供提款卡、密碼,甚至將金融卡寄給對方。
也有詐騙集團會謊稱貸款已經審核通過,但需要先繳交手續費、保證金或保險費才能撥款,讓民眾先付錢再也拿不到貸款。
要注意,郵局不會要求民眾交出提款卡、密碼,也不會要求透過 ATM 解除貸款設定,遇到這類情況千萬不要照做。
如果不確定對方是不是真的郵局人員,可以撥打郵局客服專線 0800-700-365 或 165 反詐騙專線確認。