外送員可以跟銀行借錢,目前有公開外送員專案的是凱基銀行跟王道銀行,LINE Bank 則從 2026 年起用財力評估模型審核拿不出薪轉的申請人。
凱基的 外送夥伴備用金 只收 foodpanda 外送員,額度約 1~20 萬,首次動用後 90 天年利率 0.01%;王道的專案不挑平台,要跑滿 6 個月、每月外送收入 2 萬元以上,年利率 15.90%。
外送專法 在 2026 年 7 月 21 日施行後,平台每月至少發兩次報酬並附上明細,這份明細就是申請時最好用的財力證明。
重點整理
- 跑 foodpanda、只缺短期周轉的錢,凱基的額度型貸款最省,利息用幾天算幾天
- 王道外送員專案年利率 15.90% 加開辦費 2,000 元,信用正常的人先拿一般信貸來比
- 報酬明細依法要列出每筆訂單怎麼算,存好最近 6 個月
- 沒有薪轉也能靠財力評估模型申請,額度一樣卡在月收入 22 倍以內
- 中信的 foodpanda 專屬信貸已經結束
外送員貸款有哪些選擇?
目前有外送員專案的銀行是凱基跟王道。
LINE Bank 沒有掛外送員專案的名字,但它的財力評估模型把外送物流人員列在服務對象裡;中信先前給 foodpanda 夥伴的專屬信貸已經結束。
表格先看「適用平台」那一欄,跑 Uber Eats 的人第一列就能跳過。
| 方案 | 適用平台 | 額度 | 年利率 | 開辦與帳管費用 |
|---|---|---|---|---|
| 凱基外送夥伴備用金 | foodpanda | 約 1~20 萬 | 首次動用後 90 天 0.01%,之後 3.5%~15.99% | 開辦費 0 元,動用一次收 200 元 |
| 王道外送員小額信貸 | 不限,跑滿 6 個月 | 最高 15 萬 | 15.90%(機動計息) | 開辦費 2,000 元 |
| LINE Bank 分期信貸 | 不限 | 10 萬起 | 3.08% 起 | 開辦費 1,688 元起 |
| 中信 foodpanda 專屬信貸 | foodpanda | 已結束 | 已結束 | 已結束 |
凱基外送員貸款
凱基的 外送夥伴備用金 是額度型貸款,核准後拿到一筆額度,要用錢再動用,還掉的本金會自動回到額度裡,下次動用不用重新申請。
機車突然要大修、月底房租差幾千塊,這種金額小、幾週就能還的缺口,用額度型最划算,因為利息只算實際用掉的天數,算法是本金 × 年利率 × 動用天數 ÷ 365。
年利率 5.99% 時每萬元一天約 1.6 元,碰到上限 15.99% 也只有 4.4 元左右。
2026 年的專案做到 12 月 31 日,首次動用的次日起算 90 天,年利率 0.01%。
假設動用 8 萬、90 天內還清,利息大約 2 元,主要開銷是動用時的帳管費,之後回到核定的 3.5%~15.99%。
帳管費在簽約時二擇一,每次動用收 200 元、一年最多收 5,000 元,或第一次動用就一次收 5,000 元,一年動用不到 25 次,選按次收比較省。
開辦費跟違約金都是 0 元,一般信貸常見的 3,000~9,000 元開辦費、綁約期內 3% 左右的違約金,這個方案都不用付。
申請要附身分證跟近兩期的 foodpanda 件數明細,件數明細上的姓名要跟申請人相同;全職跑外送的人再附薪轉存摺封面和近一個月的入帳明細,兼差的人改附正職近一個月的薪轉或薪資單。
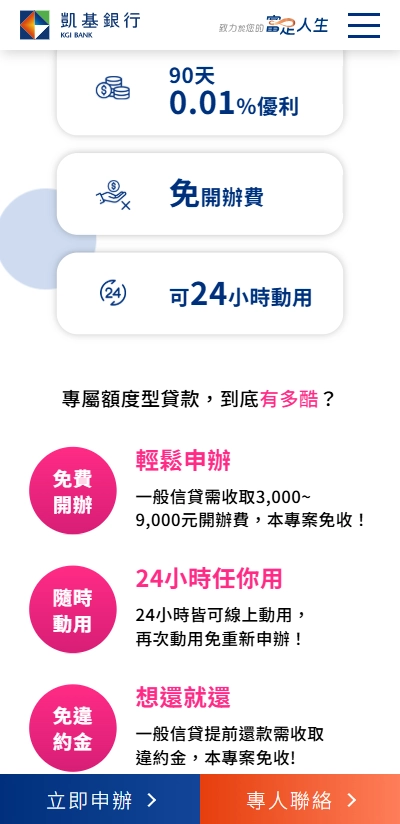
外送員貸款|凱基銀行
王道銀行外送員貸款
王道的 外送員小額信貸 不限平台,Uber Eats 跟 foodpanda 都能申請,門檻是 18~65 歲、跟外送平台合作超過 6 個月,並附近 6 個月的外送收入證明,每月要有 2 萬元以上,剛開始跑單的人得先等滿半年。
這是一次撥款、分 24 期本息攤還的信貸,最高 15 萬,年利率 15.90%(機動計息),開辦費 2,000 元,官網算出的總費用年百分率是 17.29%。
假設借滿 15 萬、24 期間利率不變,每月約繳 7,337 元,兩年下來利息約 2.6 萬,再加上開辦費。
15.90% 已經跟凱基核定利率的上限 15.99% 差不多。
照這個利率推,信用紀錄正常、能申請一般信貸的外送員,先拿一般方案的核定利率來比,比較有機會拿到更低的利率;王道的專案適合一般信貸被退件、又需要一筆分期資金的人。
撥款後 18 個月內提早還本金或結清要收違約金,第 1~9 期收提前還款本金的 4.85%,第 10~18 期收 4.6%。
王道官網寫明不跟任何代辦業者或行銷公司合作,也不受理代辦案件。
有人說能代辦王道的外送員貸款、要先收費,直接拒絕,申請一律從王道官網進去。
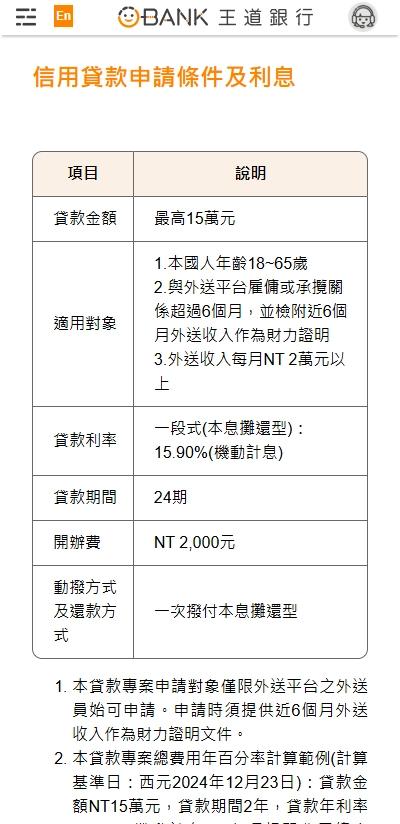
外送員貸款|王道銀行
LINE Bank 信貸
報酬分散在兩個平台、拿不出固定薪轉的人,可以先試 LINE Bank 。
它從 2026 年 1 月 1 日起上線財力評估模型,申請人不用自己上傳財力證明,由系統串接資料、用模型推估還款能力,官方點名的服務對象就包括外送物流人員,往來信用沒有異常時通常可以核到 50 萬。
分期信貸的年利率 3.08% 起,額度 10 萬起,全程在 App 完成,申請門檻是年收入 25 萬元以上——
換算每月外送收入要有 2.1 萬元左右。
需求只有幾萬元時,10 萬的分期信貸下限比需求高,LINE Bank 另有循環型的臨用金,年利率 3.48% 起、動用才計息,用法接近凱基的額度型貸款。
中國信託外送員貸款
中信先前給 foodpanda 外送夥伴的 專屬信貸優惠 已經結束,foodpanda 夥伴平台的特約頁面現在查不到這個方案。
當時從專屬連結申請,可以減免 2,000 元開辦費(原價 9,000 元)。
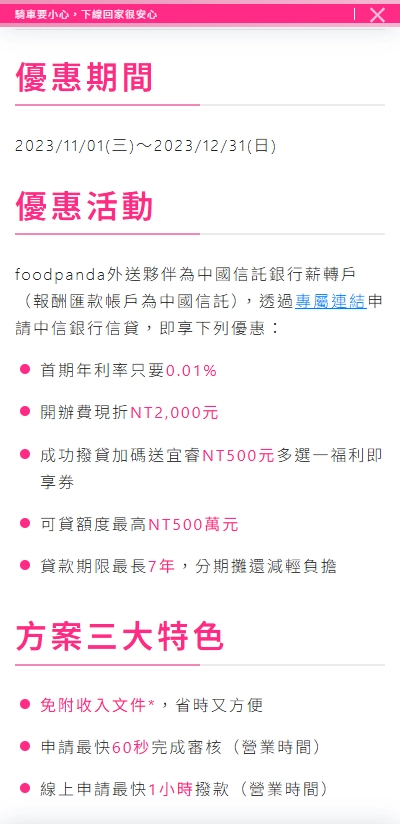
已結束的優惠方案|中國信託
中國信託仍是 foodpanda 官方指定的報酬入帳銀行之一,可使用本人名下的中信台幣帳戶收款。
報酬匯進中信帳戶的外送員,申請中信的一般信貸時,中信看得到每一筆報酬入帳,這些紀錄就是現成的財力資料,利率跟額度照個人信用狀況核定。
外送專法施行後,財力證明怎麼準備?
外送專法跟外送員貸款有什麼關係?
專法規定平台每月至少發兩次報酬、附上可以核對的明細,這份明細正好是銀行審外送收入時要看的文件。
《外送員權益保障及外送平臺管理法》 在 2026 年 1 月 6 日三讀,7 月 21 日施行。
明細要列出報酬總額、每筆訂單的計算方式與金額、依法或約定扣除的項目,以及實際給付金額,報酬也要全額直接發給外送員。
收入的底線也寫進了法條。
每筆訂單的基本報酬,不得低於外送時間換算最低時薪的 1.25 倍,也不能低於 45 元;2026 年最低時薪 196 元,換算下來每小時 245 元。
同時派送的疊單要逐筆計價,每一筆都適用 45 元的下限。
比較可能的影響是,每張明細都有同一組法定欄位之後,銀行拿件數明細去對帳戶入帳金額,會比以前好對,外送收入被認列的機會跟著提高。
申請前要準備哪些財力資料?
申請前先把這些資料存成檔案,銀行要哪一樣都拿得出來:
- 最近 6 個月的報酬明細,凱基要兩期、王道要 6 個月,存滿 6 個月兩家都夠用
- 報酬入帳帳戶的存摺封面,以及近一個月以上的交易明細;凱基註明多附行動銀行薪轉專區的明細,審核會比較快
- 兼差跑外送的人,加附正職近一個月的薪轉或薪資單
- 去年的綜合所得稅所得資料清單,平台有申報的外送報酬會列在上面。
foodpanda、Uber Eats 這類食品外送平台的配送報酬,依財政部的課稅說明屬於薪資所得;Uber Eats 官方也明載,行程費用以薪資所得名目報稅。
財力評估模型是什麼?沒有薪轉也能借嗎?
能借,財力評估模型用你在銀行的往來資料跟外部薪資統計推估月收入,取代薪資單跟扣繳憑單。
最早試辦的是玉山銀行。
玉山從 2024 年 9 月起用學歷、地址這類基本資料,加上存款與信用卡往來,以及主計總處的行業薪資統計來推估收入,試辦一年受理超過 8,000 件, 平均核貸約 20 萬元 ,延滯率跟一般客群沒有明顯差異。
金管會在 2025 年 9 月 24 日同意銀行公會提出的模型控管機制,其他銀行符合規範就能直接辦理,不用各自申請試辦;LINE Bank 在 2026 年 1 月跟進上線。
模型看的是你跟這家銀行的往來紀錄。
合理推論是,報酬固定匯進同一家銀行、就在那家申請,模型拿得到的資料最多,推估出來的月收入也最接近實際。
外送員貸款好過嗎?
銀行怎麼看外送收入?
比以前好過,差別在銀行能不能從明細跟入帳紀錄對出你的收入。
凱基只收 foodpanda 夥伴,用件數明細確認申請人真的在跑單,件數跟報酬直接相關,銀行拿件數去對帳戶入帳,確認收入是真的。
所以活躍天數少、收入忽高忽低、或剛開始跑不久的人,銀行能對照的資料就少。
2026 年金管會要求銀行 更嚴格落實 DBR 22 倍 ,銀行審信貸會更重視固定收入,尤其是月薪,外送報酬要被算進月收入,靠的是報酬明細跟入帳紀錄對得起來。
仍受限於 DBR 22 倍
不管用薪資單還是財力評估模型,無擔保負債總額都不能超過平均月收入的 22 倍。
月收入 3 萬元,無擔保負債的上限就是 66 萬元,扣掉現有的信用卡欠款跟其他信貸餘額,剩下的才是還能借的空間。
金管會在 2025 年 12 月 也寫明,DBR 22 倍不會鬆綁;用財力評估模型核貸時,銀行要依風險客群把上限設在 22 倍以下,而且模型不能單獨使用,要搭配原本的信用評分。
換成實際方案看更清楚,王道外送員專案最高 15 萬,凱基的額度約 1~20 萬,需要更多錢的外送員,得改申請一般信貸或 LINE Bank 這類用財力評估模型審核的方案。
民間貸款選擇推薦立核貸
先送銀行,銀行信貸被退件、需要的金額超過銀行核給的額度,或急用錢等不了審核,再考慮民間貸款。
立核貸 提供的個人信貸不限職業,外送員也能申請,審核不要求傳統薪轉紀錄,撥款也比銀行快。
立核貸網站揭露的年利率是 6%~16%,另外按申請人條件收 3% 以上的風險管理費,申請前把利率跟風險管理費加在一起,跟銀行方案的總費用年百分率放在一起比。