信用小白是什麼?小白貸款有哪些難處?
「信用小白」是指聯徵報告中,信用分數空白的人。
信用小白,從沒辦過信用卡,未向銀行申貸過,因而未在聯徵報告中留下紀錄。
銀行未和信用小白有過金融往來,因此,審核小白貸款申請,較為謹慎,甚至是標準嚴格。
所謂的「小白貸款」,並不是金融機構正式推出的貸款產品,而是一種通俗說法,專門用來形容「信用小白」在申請貸款時所面臨的限制與挑戰。
信用小白,通常屬於以下兩種情況:
- 剛進入職場的社會新鮮人,尚未建立任何信用紀錄
- 從未使用過信用卡或銀行貸款的社會人士
信用小白們,在聯徵中心查無過往信用資料,銀行無法透過歷史數據評估其還款風險,因此常被系統歸類為「風險難以判斷」的對象,導致貸款申請容易被拒。
這類情況下,信用小白常面臨以下幾個困難:
- 聯徵查無信用紀錄,系統自動視為風險戶而退件。
- 銀行要求額外提供 擔保人 或 完整財力證明,增加申請門檻。
- 難以申請低利率貸款,可選擇的貸款產品有限。
- 貸款用途受限,資金彈性不足,難以自由安排用途。
然而,需要強調的是:
信用小白 ≠ 信用不好
這類借款人只是因為過去沒有與金融機構往來,因此信用資料空白,並不代表沒有還款能力。
現在市面上,已有專為小白們設計的信用小白貸款方案,提供更彈性的審核方式與友善的條件。
只要掌握正確的申請策略,即使是信用小白,也有機會順利申請到合理額度與利率的貸款。
想提高信用小白過件率,教你三大招!
第一招:選對貸款管道,決定你的核貸成敗!
對於首次申請貸款、尚未建立信用紀錄的「信用小白」來說,選擇合適的貸款機構與申辦管道,往往就是核貸成功與否的關鍵。
有些民間融資公司、借款公司,貸款審核較寬鬆,對於信用小白較為友善,過件率較高。
傳統銀行為何容易退件信用小白?
若一開始信用小白,選擇對信用分數要求嚴格的傳統銀行,很可能在申貸過程,被AI審核系統自動退件。
即使申貸的信用小白,具備穩定的收入來源與良好的還款能力,只因聯徵查無信用紀錄,就直接被視為「風險難以評估」。
因為大多數銀行高度仰賴聯徵報告作為審核依據,無紀錄者等同無從評估風險,因此寧可婉拒。
適合信用小白的新型審核模式?
有些金融機構採取多元彈性的審核制度,不再單靠聯徵分數決定申請資格。
他們會綜合評估以下因素:
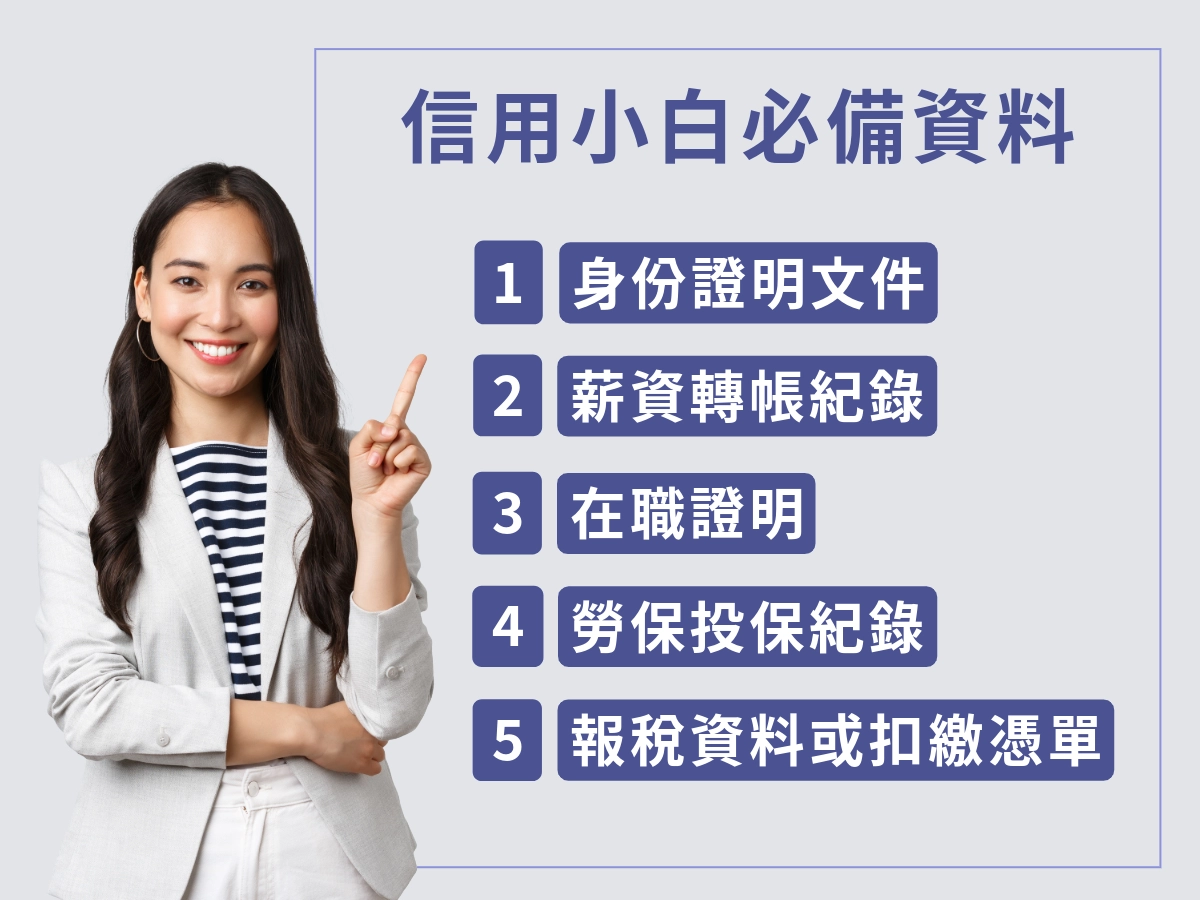
- ✅ 收入穩定性
- ✅ 勞保與薪資紀錄
- ✅ 職業性質與就業年資
- ✅ 基本生活繳費習慣
- ✅ 財務管理紀錄(如帳戶儲蓄、繳費準時)
這樣的審核方式,不僅更貼近現實,也大幅提升信用小白申貸成功的機會。
小提醒:
若你是信用小白,不妨先評估自身條件,選擇願意綜合審核的金融機構或民間貸款平台,而非執意送件傳統銀行,過件率恐不高,有可能造成聯徵紀錄多查,影響後續申貸過審機會。